クレジットカードを初めて発行するけれども、種類が多すぎて選べない……。
このような方もいるのではないでしょうか?
クレジットカードは本当に種類が多く、そこから自分に合ったものを選ぶのが大変です。
結論からいうと、多くの方は次の4つのいずれかを選んでおけば問題ないケースが多いです。
- 楽天カード
- 三井住友カード(NL)
- Amazon Mastercard
- ビックカメラSuicaカード
これら4つのカードは尖っている点が少なく、比較的多くの方におすすめできます。
本記事では普段使いにおすすめのクレジットカードを4つ紹介します。さらに、クレジットカードを選ぶポイントや、初めて発行する場合の注意点についてもまとめました。
普段使いにおすすめのクレジットカード4選
普段使いにおすすめできる汎用性の高いクレジットカードは次の4つです。
- 楽天カード
- 三井住友カード(NL)
- Amazon Mastercard
- ビックカメラSuicaカード
これらのカードは年会費が基本的には無料となっています。(※一部条件あり)
それでいて、還元率も悪くなく、多くの人が満足して使えるカードです。
クレジットカードの特徴やメリット・デメリットについて詳しく解説します。
楽天カード
楽天カードはクレジットカードの中でも人気が高いのが特徴です。楽天カードの発行数は2026年3月末時点で3,387万枚となっています。
出典:数字で見る楽天カード
楽天カードは年会費が永年無料となっています。クレジットカードを使わずに持っているだけでは、一切お金はかからないということです。
クレカの中には「年会費が無料」とはなっているものの、クレジットカードを使わないまま一定期間が経つと、年会費が発生するものもあります。この点には注意が必要です。
ポイント還元率も高く、通常利用では100円につき1ポイント貯まります(あくまで通常利用の場合であり、公共料金の支払いなどでは還元率が下がる場合もあります)。
基本還元率1.0%は比較的優秀です。
また、楽天市場で楽天カードを使うと、通常ポイントを含めて合計+3倍になります。ポイント還元の内訳は次のとおりです。
- 楽天カード通常分:+1.0倍
- 楽天カード特典分:+1.0倍
- 楽天市場の通常ポイント:+1.0倍
また、楽天カードは楽天証券でもお得に使えるのが大きなポイントです。楽天証券で「クレカ積立」を行う際に、楽天カードを使うことで0.5%以上のポイント還元を得られます。
クレカ積立とは
投資信託の積立をクレジットカードで決済できるサービスです。毎月100円から10万円までの積立が可能です。
毎月の積立額に楽天ポイント、または楽天証券ポイントを利用することが可能です!
(別途ポイント利用の設定が必要)
決済額に応じて、楽天カードより最大2%の楽天ポイントが付与されます。
NISAでも利用可能で、つみたて投資枠(月10万円)での積立額をクレジットカードで全額引き落としできます。
三井住友カード(NL)
三井住友カード(NL)も多くの方におすすめできるカードです。
年会費は永年無料となっています。通常利用では200円につき1ポイント貯まりますので、還元率は0.5%です。楽天ポイントよりも通常還元率は低いです。
ただし、三井住友カード(NL)には、対象のコンビニ・飲食店での還元率が最大7%になるという特徴があります。還元率を最大にするには、対象のコンビニ・飲食店でスマホのタッチ決済を使って支払う必要があります。
カードの支払いによって貯まったVポイントは、カードの支払いに充当できるため、ポイントの使い道に困りにくいのもメリットです。
また、三井住友カード(NL)はSBI証券でもお得に使えます。SBI証券の「クレカ積立」で三井住友カード(NL)を使うことで、最大0.5%のポイント還元を得られます。
SBI証券のクレカ積立は投信積立をクレジットカードで決済できるサービスです。
クレジットカードでの自動積立なので、証券口座に入金する手間が省けて便利です。
引用:クレカ積立|SBI証券
Amazon Mastercard
Amazon Mastercardも比較的多くの方におすすめできるカードです。
年会費は永年無料です。基本還元率は1.0%です。
プライム会員の場合は、発行されるカードがAmazon Prime Mastercardに変わります。Amazon Prime MastercardはAmazonでの還元率が2.0%になります。(通常のAmazon Mastercardでも1.5%還元)
さらに、主要コンビニ3社での通常還元率が1.5%です。さらに、セブン-イレブンでは、所定の支払い方法で最大7%の還元を得られます。
Amazonをよく使う方や、コンビニに行く機会が多い方にとってお得に使えるカードと言えます。
ビックカメラSuicaカード
ビックカメラSuicaカードは還元率が高くておすすめできるカードです。
ビックカメラSuicaカードの通常還元率は1.0%です。ビックポイントとJRE POINTがそれぞれ0.5%ずつ貯まります。
また、モバイルSuicaへのチャージで最大1.5%還元(JRE POINT)を得られるのも強みです。チャージだけで1.5%もポイントを得られるのは大きいでしょう。
貯まったJRE POINTはSuicaにチャージできるので、活用に困りにくいです。
ただし、気をつけたいのが年会費です。初年度の年会費は無料ですが、カードを利用しなかった場合、翌年度の年会費が524円(税込)かかってしまいます。
1回でもカードを使えば翌年度の年会費は無料になります。なので、メインで使う場合はそこまで心配ありませんが、サブのクレカとして使う場合は注意した方がよいでしょう。
普段使いのクレジットカードを選ぶポイント
普段使いのクレジットカードを選ぶポイントは次の2つです。
- 年会費が無料かどうか
- ポイントが使いやすいか
年会費が無料かどうか
初心者の方は年会費無料のクレジットカードがおすすめです。年会費がかからない方が、利用頻度が少なかったとしても損失がないためです。
クレジットカードを発行したものの、結局1回も使わなかった。こういうこともあります。それだけでなく発行したことを忘れて、解約せずに放置してしまうことも…。
使わないカードを放置するのはセキュリティの面からもよろしくないですし、年会費がかかるカードの場合は無駄に支払い続けることになってしまいます。
注意点ですが、クレジットカードの中には一見すると無料に見えても、「初年度のみ無料」という場合もあります。また、ビックカメラSuicaカードのように、カードの利用がないと、翌年度に年会費がかかってしまうというパターンもあります。
「年会費が無料になる条件」まで含めて確認することが大切です。
ポイントが使いやすいか
ポイント還元率だけでなく、ポイントの使いやすさも確認することが大切です。
ポイントが使いにくいと、せっかく貯めたポイントを無駄にしてしまうことも。ポイントの中には期限付きのものもあり、期限を過ぎてしまうと失効してしまいます。
たとえば、楽天カードで貯めた楽天ポイントは、楽天市場での買い物や楽天Payでの支払いに使うことが可能です。
また、三井住友カード(NL)で貯めたVポイントは、カードの支払いに充当できます。充当できると、ポイントを使うことに脳のリソースを使わなくてよくて楽です。
発行予定のクレジットカードで貯まるポイントは何に使えるのかを確認しましょう。
初心者はポイント還元率を過剰に追い求めなくてよい理由
ポイント還元率に関しては、初心者の場合はそこまで追い求める必要はありません。
還元率の高いカードは年会費がかかる場合もあります。また、高還元を得るには、特定の店舗で買い物するなど、複雑な条件をクリアしないといけないことも。
高還元を得るために、無駄に買い物をしてしまい、かえって損をすることもあります。
たとえば、三井住友カード(NL)は対象のコンビニ・飲食店で使うと、最大7%のポイント還元を得られますが、普段コンビニを使わないのに、ポイントに釣られてコンビニを頻繁に使うようになってしまう、なんてことにならないように注意が必要です。
初心者の場合は還元率よりも、年会費が無料であることや、ポイントの活用しやすさを重視した方がよいでしょう。
初心者が普段使いのクレジットカードを発行する際の注意点
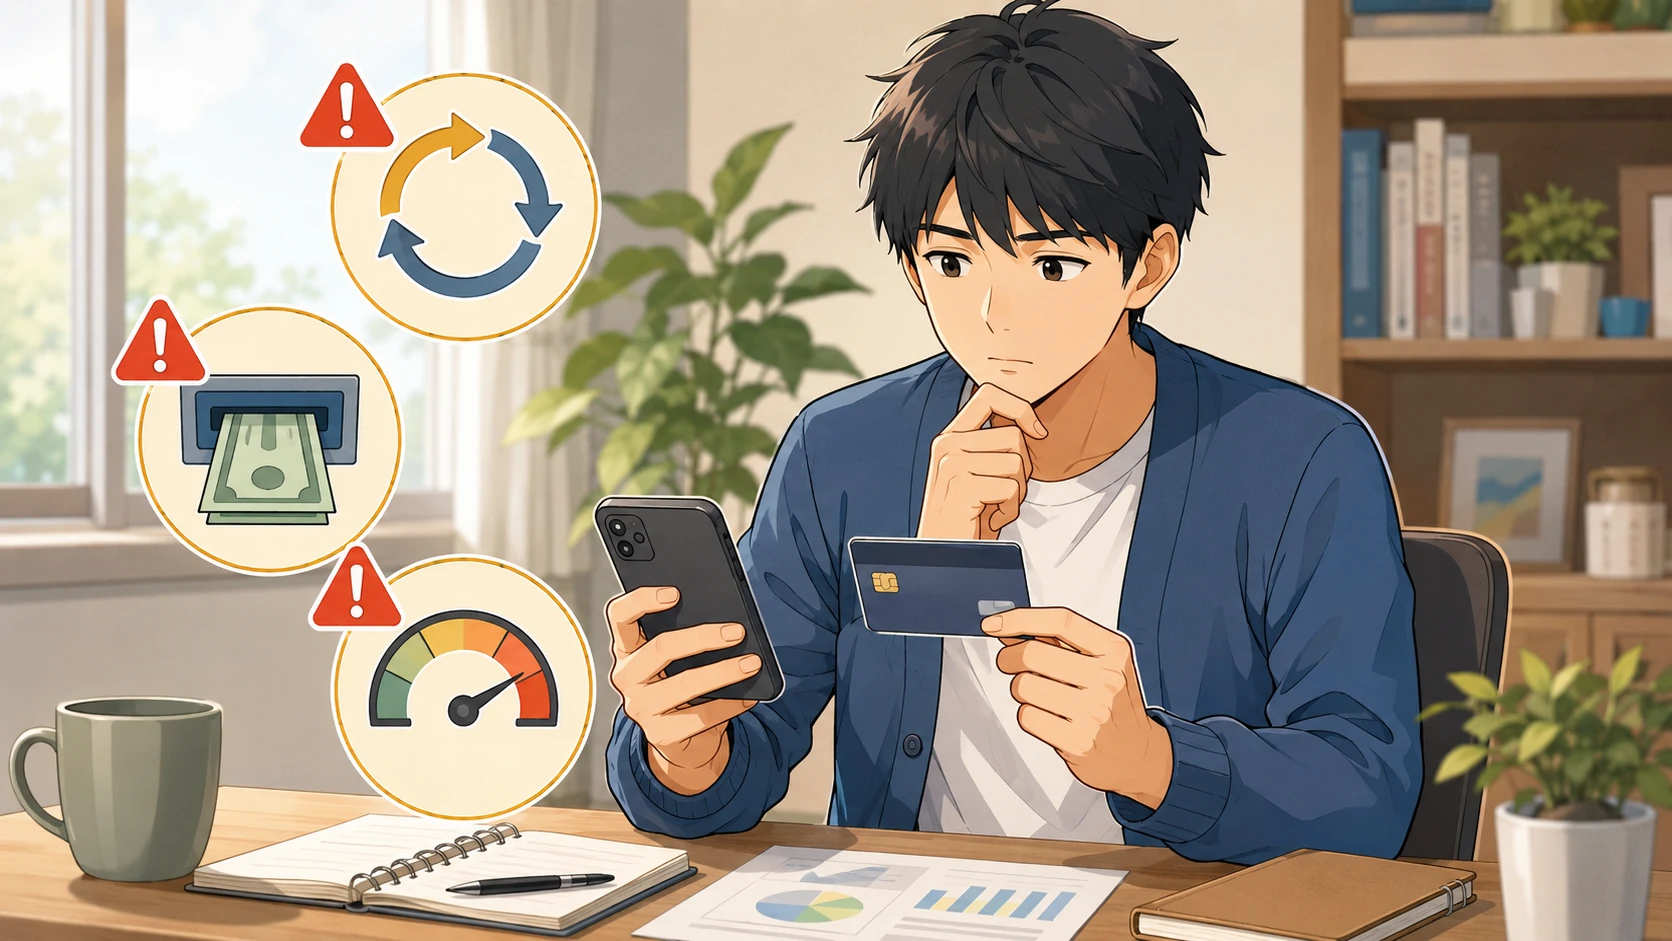
初心者がクレジットカードを発行する場合、次の3点には注意した方がよいでしょう。
- リボ払いだけは本当に注意する
- キャッシングを使わないなら最初から枠を付けない
- 利用可能枠を確認する
リボ払いだけは本当に注意する
リボ払いは、利用残高にかかわらず毎月の支払額または支払元金を一定にする方式です。支払い方式によっては、設定額に手数料が上乗せされます
リボ払いは一見よさそうですが、手数料がかかるので注意が必要です。支払額が一定でも、手数料が上乗せされると、今後支払っていく額が膨れ上がっていきます。
一括払いできるのにもかかわらず、仕組みを知らずにリボ払いを使ってしまう人もいるので、注意が必要です。
カードを申し込む際は、リボ払いの設定を意図せず行わないように気をつけましょう。
キャッシングを使わないなら最初から枠を付けない
キャッシングとは、お金を借りることができるサービスの総称であり、クレジットカードにもキャッシング機能が付帯していることが多いです。
クレジットカードによっては、現金そのものを借りることができるということです。借りられる金額には限度があります。この限度額を「キャッシング枠」と呼びます。
キャッシング枠の設定は、カードを申し込む際にも行える場合が多いです。キャッシングを特に使わないなら、申し込み時にキャッシング枠は0円を希望することをおすすめします。
キャッシング枠を0円にすれば、間違って借りてしまう心配も減らせます。
利用可能枠を確認する
利用可能枠とは、クレジットカードが使える金額の上限のことです。たとえば、利用可能枠が10万なら、10万円までの買い物ができます。
利用可能枠は基本的に、支払いを完了しない限りは復活しません。たとえば、5万円支払いを行ったら、5万円分の利用可能枠が復活します。
発行直後のクレジットカードの利用可能枠は、初回審査によって決められます。審査によっては、利用可能枠が希望よりも少なくなってしまう場合もあります。
クレジットカードの利用可能枠は、発行時の台紙やカードのサイトなどから確認できます。カードを発行したら、利用可能枠を確認することを忘れないようにしましょう。
まとめ
クレジットカードは年会費が基本無料で、還元率もそこそこ高いものを選ぶのがポイントです。今回紹介したカードの年会費・還元率をまとめると、次のようになります。
| クレジットカード | 年会費 | 通常還元率 | 主な高還元 |
|---|---|---|---|
| 楽天カード | 永年無料 | 1.0% | 楽天市場の合計還元率3.0% |
| 三井住友カード(NL) | 永年無料 | 0.5% | 対象店舗のスマホタッチ決済などで7%還元 |
| Amazon Mastercard | 永年無料 | 1.0% | Amazonで最大2.0%、対象コンビニで1.5%還元 |
| ビックカメラSuicaカード | 初年度無料※2 | 1.0% | モバイルSuicaチャージで1.5%還元 |
※1 プライム会員にはAmazon Prime Mastercardが発行される
※2 年1回でもカードを利用すれば翌年度も無料。利用がない場合の年会費は524円(税込)
クレジットカードを発行する際は、リボ払いやキャッシングに注意しましょう。これらを利用したくない場合は、リボ払いがオフになっていること、キャッシングの利用枠が0円になっていることを確認するのが大切です。
コメント